미국이 기계 만드는 기계를 외국에서 사는 이유
원제 Who Builds the Machines That Build the Machines?
106 포인트댓글 31
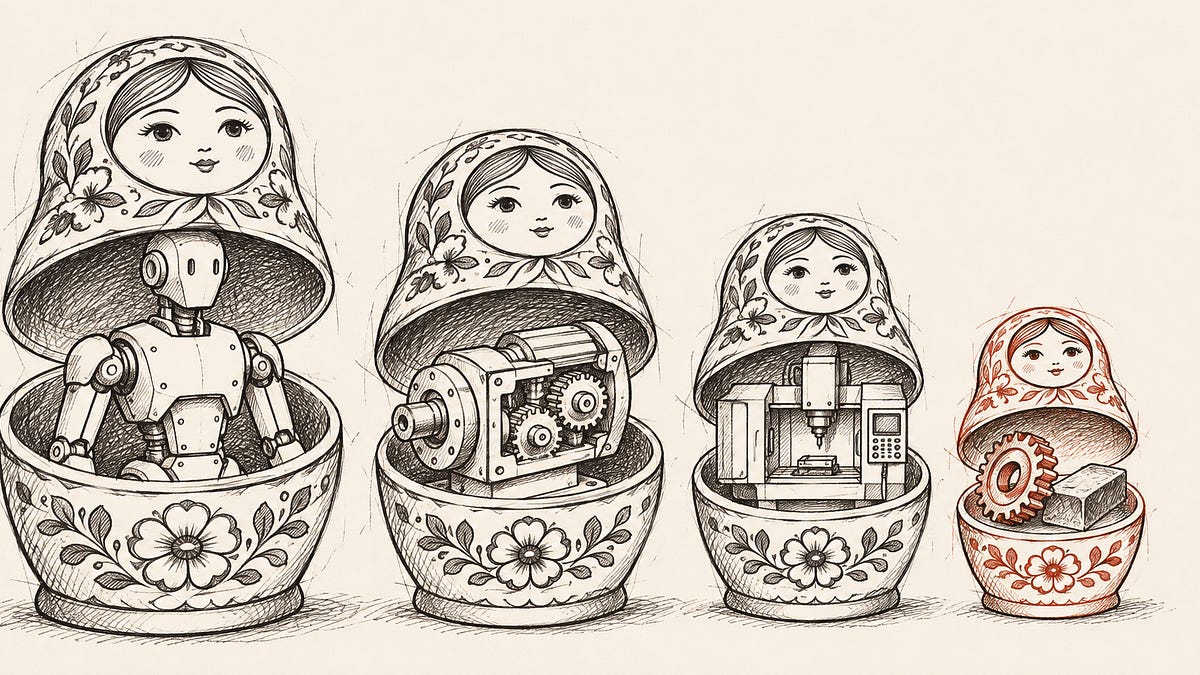
Key Point
로봇, 항공기 제조 등 AI·자동화 산업 성장의 근본 제약이 공작기계 국산화인데, 1986년 이후 40년간 미국이 고정밀 기계 국내 생산 기반을 잃었고 현재 Section 232는 이를 복구할 수 있는 마지막 기회이기 때문.
핵심 요약
- 2026년 10월 백악관이 Section 232 무역 규제를 발동해 로봇과 산업 기계 수입이 국가안보를 위협한다고 판단, 2027년 4월까지 협상 기간 설정.
- 2025년 미국은 114억 달러 규모 공작기계 시장에서 절반인 58억 달러를 수입했으며, 국내생산 대체에는 연 44~58억 달러의 생산 증가 필요(63~83% 증가).
- 미국은 기본형 기계(3축 선반·밀링)는 국내 생산하지만 고정밀 기계(5축 머시닝센터, 정밀 그라인더, 기어그라인더)는 수입 의존.
- 2026년 1~9월 기어 기계 수입 76.7%, 그라인더 수입 29.5% 증가했으며, 로봇 감속기용 초정밀 기어기계는 미국 대량 생산 업체 미확인.
- 항공우주, 발전, 탄약, 조선 수요가 2025~2026년 기계 주문을 견인해 연간 소비를 현재 114억 달러에서 2026~2030년 평균 127~154억 달러로 상향.
- 미국 테슬라 기준 100만 대 휴머노이드 로봇 연산 시 필요 기어머신(690대)이 현재 미국 수입량(2025년 507백만 달러) 2.3배 초과.
- 국내 공급 확대의 제약 요인은 대규모 숙련 인력(해스 헨더슨 공장 1,000명 이상 모집, 시급 23달러), 주철(연 1억 파운드 이상 필요), 수입 부품(제어기·스핀들·볼 스크루), 시간(5년 이상 지연 사례 多).
- 미국 공작기계 업체의 인력비 30~41%, 유럽·일본 업체 38~41%인 반면 중국 업체 15~19%로, 고정비 때문에 경기에 민감한 수익 구조.
- CNC 제어기는 기계 구성요소 중 약 17.7% 비중이며 FANUC 운영마진 21.4% 대 대다수 제조사 3~10%로 이윤 편중.
- 미국 벤처캐피탈은 공작기계 직접 생산 스타트업 없고, 대신 하드리언·머시나랩스 같은 자동화 설비 제조사나 아르다(AI 조립라인)·매터(로봇 조립) 같은 소프트웨어·조립 서비스에 투자.
- 1986년 Section 232 선례에서 일본·대만 자발적 수출 규제로 미국 국내 점유율이 50% 근처 유지되었으나, 현재도 51%로 반전되지 않음.
- 현 위기 시 타결의 열쇠는 제어기 자체개발과 노동비 절감형 자동화이며, 해외 스타트업(인도 에테리얼머신·중국 상하이싱허)은 이미 자체 제어기·공장 확보 중.