미국, 희토류 산업 '포기'가 아닌 '매각'했다
원제 America didn't lose its rare earth industry, it sold it
146 포인트댓글 70
Key Point
미국이 30년 전 중국에 넘겨준 희토류 산업이 지정학적 무기가 되는 현실에서, 공급망 복원을 위한 새로운 금융 수단의 설계 논리를 제시하는 정책 제안이다.
핵심 요약
- 중국은 2025년 10월 희토류 수출 통제를 강화했고, 이후 단기 유예를 반복하며 협상 시 미국의 양보를 이끌어냈다.
- 전 세계 희토류 정제량의 90% 이상을 중국이 차지하고, 국제 수급 조절의 주도권을 확보한 상태다.
- 희토류는 시장 실패의 전형으로, $10억 규모의 시장이 수조 달러 규모의 글로벌 공급망을 마비시킬 수 있는 병목 지점이다.
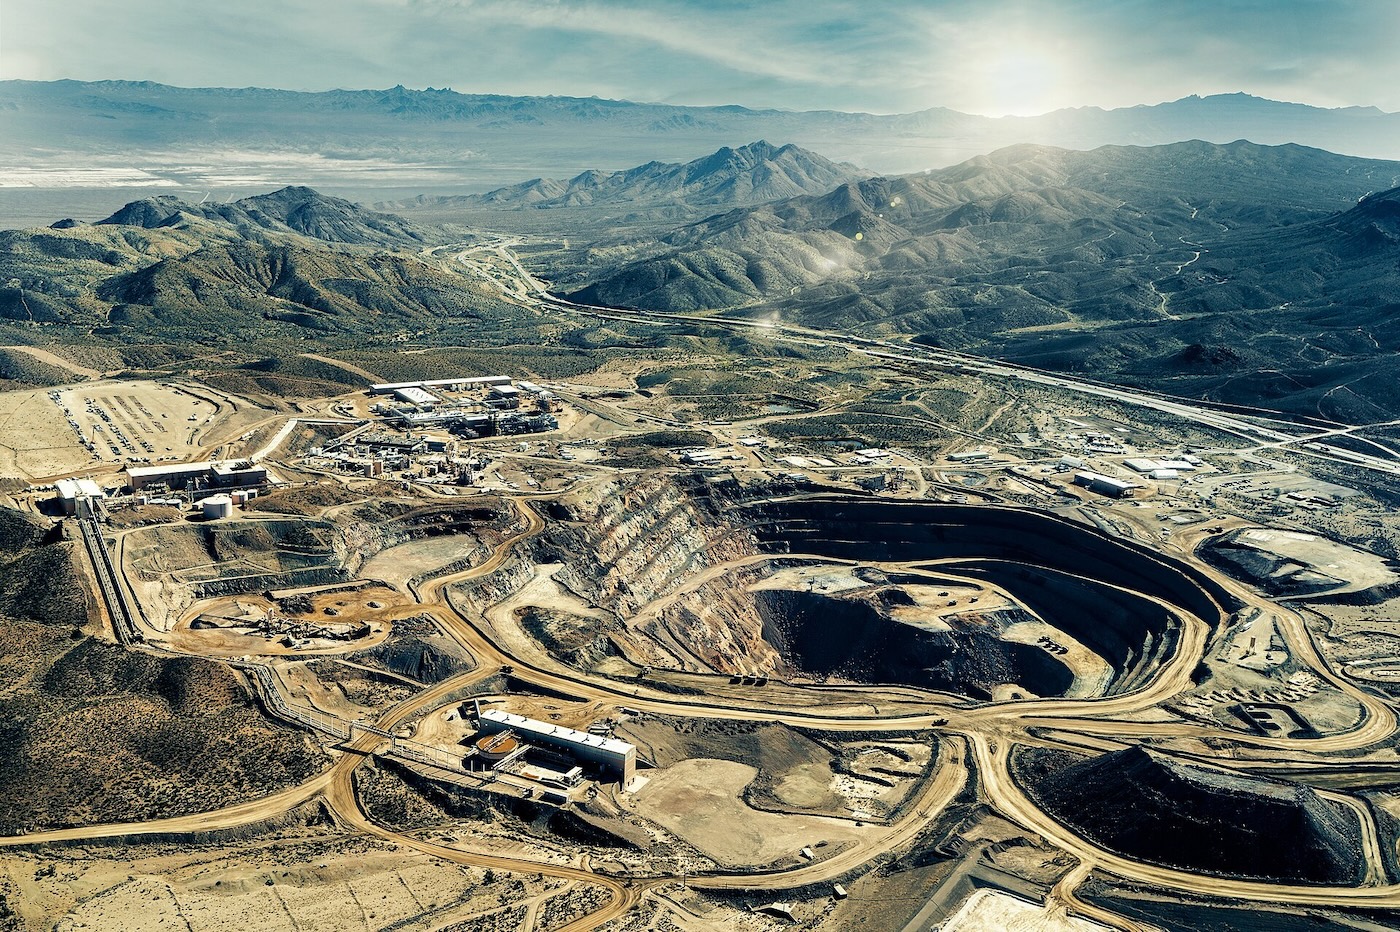
- 1990년대 미국의 마운틴패스 광산이 환경 오염과 높은 정제 비용으로 폐쇄되자, 기업들은 중국의 저가 생산으로 옮겨갔다.
- 1995년 GM이 자사 자석 부서를 중국 컨소시엄에 매각했고, 2006년 마지막 미국 공장까지 폐쇄되며 기술과 장비가 중국으로 이전됐다.
- 중국 정부는 채산성 없는 사업도 국가 보조금으로 유지하며 지정학적 통제권을 확보했으나, 미국은 희토류를 순수 시장 상품으로만 취급했다.
- 2010년 일본과의 해양 분쟁 시 중국이 희토류 수출을 중단해 일본을 항복시켰으며, 현재도 단기 유예와 통제를 반복해 공급망 불안정을 유지한다.
- 2025년 7월 MP Materials 거래에서 미국 정부는 전환우선주, 대출, 워런트, 10년 가격 하한선, 10년 구매 약정을 제공했으나 명확한 출구 전략이 없다.
- 저자들은 조건부 전환사채(CoCo 채권) 모델을 제안한다: 평상시에는 이자를 지불하는 일반 대출로, 생산 용량 달성 또는 중국의 공급 차단 시 자본금으로 전환된다.
- 제1 트리거는 정해진 시한까지 생산 용량 목표 달성이고, 제2 트리거는 중국의 가격 대역 위반 또는 수출 허가 취소 등 실질적 공급 단절이다.
- 민간 투자자들이 미국 정부 자금과 1대1 매칭으로 CoCo 채권에 공동 투자하면, 기업은 평시 안정성과 위기 시 수익성의 균형을 맞출 수 있다.
- 이 구조는 국유화 혐의(평시 정부 지분 없음)와 기업 복지 비판(명확한 업사이드)을 모두 피하며, 행정부 교체를 넘어 10년 이상 지속 가능하다.
- 국방생산법(Defense Production Act) 제3조 등 기존 권한으로 시행 가능하며, 제약 전구체 등 다른 병목 물질에도 적용할 수 있다.